O agronegócio é a única indústria a céu aberto do planeta. Diferente de uma fábrica convencional, onde a esteira de montagem opera sob ambiente 100% controlado, o produtor rural coloca milhões de reais sob o solo e depende do regime pluviométrico, da radiação solar e da ausência de eventos climáticos extremos para reaver seu capital investido.
Com o aumento da frequência de fenômenos climáticos severos no Brasil Central e no Sul do país — secas prolongadas induzidas pelo El Niño, granizos devastadores e geadas fora de época —, a contratação de seguro rural agrícola e pecuário deixou de ser uma despesa opcional para se tornar o principal pilar de sustentabilidade financeira da empresa rural.
⚡ Versão Visual Mobile: Prefere acompanhar este conteúdo em formato de slides rápidos no smartphone? Abra a Web Story desta matéria no celular.
Modalidades de Seguro Rural Disponíveis no Mercado
O mercado segurador brasileiro oferece diferentes categorias de apólice desenhadas para perfis operacionais distintos:
| Modalidade de Seguro | Objeto Coberto na Fazenda | Riscos Climáticos e Operacionais Segurados | Gatilho Típico de Indenização |
|---|---|---|---|
| Seguro Agrícola Multirrisco de Produtividade | Lavouras de soja, milho, algodão, sorgo e trigo | Seca extrema, geada, granizo, excesso de chuva na colheita e vendaval | Produtividade real da lavoura colhida abaixo da produtividade garantida em contrato (ex: 70% da média histórica). |
| Seguro Agrícola de Receita (Faturamento) | Produção física de grãos + Cotação de mercado | Quebra climática somada a quedas drásticas nos preços internacionais das commodities | Faturamento bruto por hectare inferior à receita mínima pactuada na apólice. |
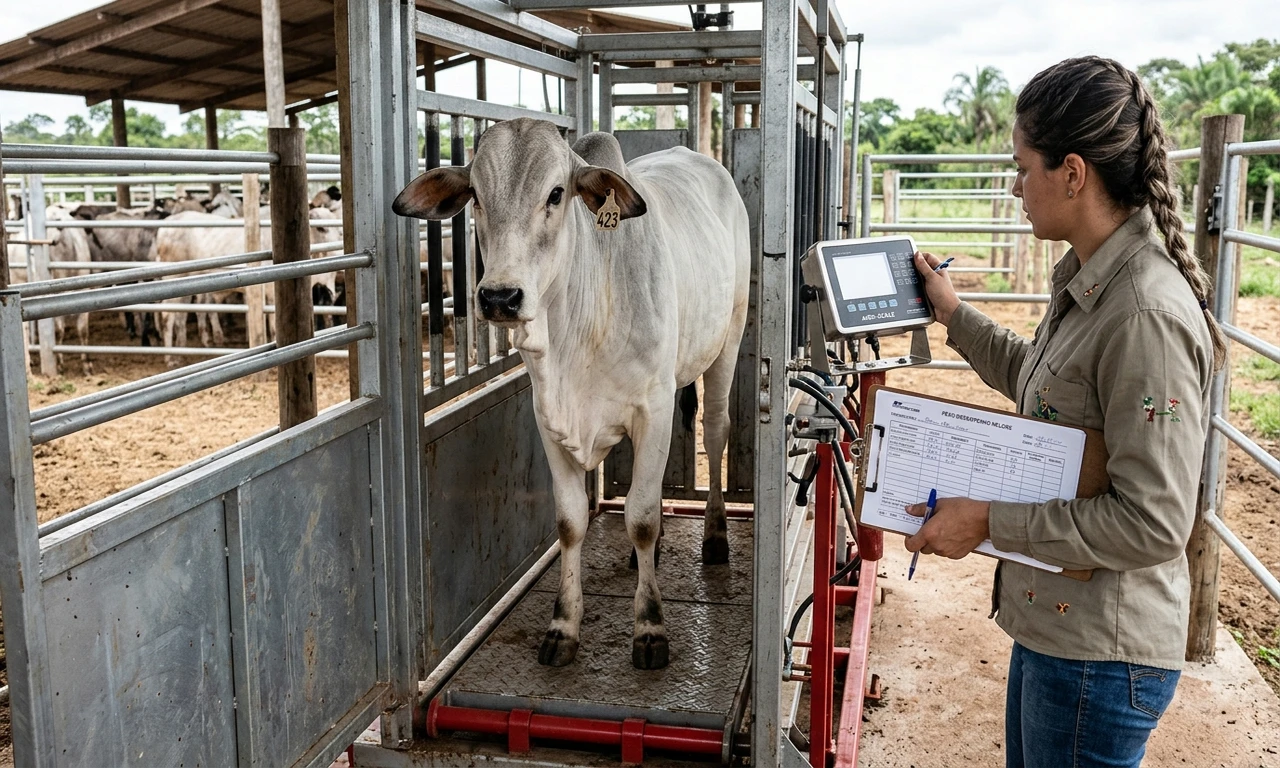
| Seguro Pecuário de Animais de Elite e PO | Touros reprodutores, doadoras de embriões e cavalos de pista | Morte por acidente, doenças infecciosas, acidentes de transporte e raio | Indenização pelo valor patrimonial do animal atestado por laudo veterinário. |
| Seguro de Confinamento e Rebanho Comercial | Lotes de gado de corte em terminação intensiva | Incêndio em instalações, tempestades severas, intoxicações em massa e raios | Cobertura de perdas coletivas súbitas nos piquetes de engorda. |
O Apoio do Programa de Subvenção ao Prêmio (PSR) do Governo Federal
Uma das maiores vantagens para o produtor rural brasileiro ao contratar o seguro é o Programa de Subvenção ao Prêmio do Seguro Rural (PSR), gerido pelo Ministério da Agricultura e Pecuária (MAPA):
- Como Funciona o Desconto: O governo federal repassa diretamente à seguradora credenciada uma parcela do valor total do prêmio (custo da apólice).
- Percentual de Subvenção: Geralmente cobre de 20% a 40% do valor da apólice, dependendo da cultura agrícola e da região.
- Redução Direta do Desembolso: Se uma apólice de soja custa R$ 120,00 por hectare com subvenção de 40%, o produtor rural desembolsa apenas R$ 72,00/ha do próprio bolso.
Como o orçamento anual do PSR é limitado e se esgota rapidamente na abertura do calendário agrícola, o produtor deve solicitar a proposta junto ao seu corretor com semanas de antecedência antes do plantio.
Continue com as notícias que estão puxando a atenção dos leitores
Passo a Passo para Regular o Sinistro sem Perder a Indenização
Caso a lavoura sofra frustração de safra por intempérie climática, o cumprimento rigoroso dos prazos de comunicação é crucial para não ter a apólice glosada pela seguradora:
- Aviso Imediato de Sinistro: Notifique formalmente a seguradora assim que o evento climático causar o dano visível (prazo de até 48 a 72 horas pós-evento).
- Preservação da Lavoura para Perícia: Nunca colha nem gradeie a área afetada antes da chegada do perito engenheiro agrônomo enviado pela seguradora. A perícia precisa colher amostras e aferir as perdas in loco.
- Histórico Agronômico Documentado: Mantenha notas fiscais de sementes e adubos, laudos de análise de solo e registros de plantio em conformidade com o ZARC (Zoneamento Agrícola de Risco Climático).
Integrado ao planejamento de linhas de financiamento e custeio pecuário do Plano Safra, o seguro rural garante que um ano climático adverso não comprometa décadas de patrimônio construído pela família agropecuarista.
Perguntas Frequentes (FAQ)
O Zoneamento Agrícola de Risco Climático (ZARC) é obrigatório para ter seguro?
Sim, 100% obrigatório. Se o produtor semear a cultura fora da janela estipulada pelo ZARC da Embrapa para o seu município e tipo de solo, a apólice perde a cobertura automaticamente e não terá direito à indenização em caso de seca.
O seguro cobre pragas e lagartas na lavoura?
Em regra geral, as apólices multirrisco padrão não cobrem ataques de pragas agrícolas ou doenças fúngicas (como ferrugem-asiática da soja ou cigarrinha-do-milho), pois esses fatores são considerados de manejo técnico e controle fitossanitário de responsabilidade do produtor.
Vale mais a pena seguro de produtividade ou seguro de receita?
Para produtores com alto nível de endividamento em custeio bancário, o seguro de receita é a proteção mais completa, pois blinda o caixa tanto contra quebras de safra no campo quanto contra colapsos de preço na bolsa de Chicago ou na B3.