Boi gordo chega a R$ 390,85: vender agora ou proteger a arroba acima de R$ 400?
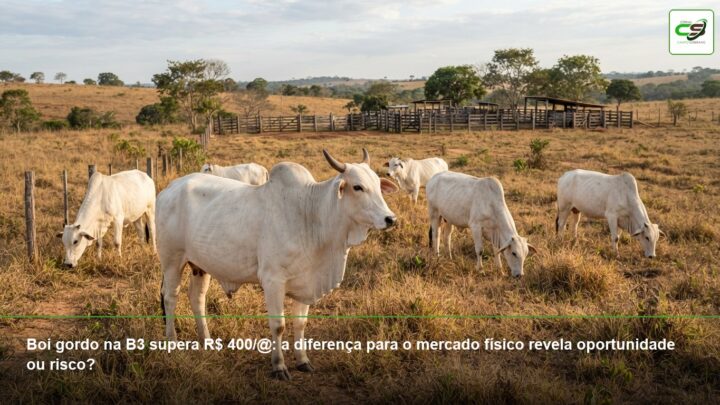
Tipo: Notícia Resumo: Indicador do boi gordo chega a R$ 390,85/@ e contratos superam R$ 400; veja como avaliar base, custos e proteção de margem na fazenda. Palavras-chave: boi gordo, preço da arroba, mercado futuro, B3, Scot Consultoria, proteção de margem, pecuária de corte Imagem: `cover1_draft_20261105_12h.jpg`, fotografia DSLR fotorrealista de bovinos Nelore com cupim e barbela visíveis, pastagem e estrutura de manejo ao fundo, sem texto embutido Gráfico: `E:\Projetos_Novos\sites\agencia campo\output\charts\cotacao_boi_gordo_20261105.png`
RESUMO EXECUTIVO & DESTAQUES
- O Indicador do Boi Gordo Esalq/B3 foi informado em R$ 390,85 por arroba em 4 de novembro de 2026.
- O contrato de dezembro de 2026 apareceu a R$ 407,90 por arroba na consulta ao pregão regular.
- Janeiro, fevereiro e março de 2027 foram indicados a R$ 406,50, R$ 406,40 e R$ 408,20 por arroba.
- A Scot Consultoria indicou R$ 383,00/@ à vista bruto para Barretos, em São Paulo, na referência de 4 de novembro.
- A decisão de vender ou proteger depende de custo, base regional, padrão dos animais, frete, prazo e necessidade de caixa.
O mercado do boi gordo iniciou novembro de 2026 com referências que chamam a atenção do pecuarista. O Indicador do Boi Gordo Esalq/B3 foi informado em R$ 390,85 por arroba em 4 de novembro, com variação positiva de 0,22%. Na mesma consulta, os contratos futuros negociados na B3 apareceram acima de R$ 400 por arroba em vários vencimentos. Dezembro de 2026 foi indicado a R$ 407,90, janeiro de 2027 a R$ 406,50, fevereiro a R$ 406,40 e março a R$ 408,20.
A leitura imediata pode sugerir que o produtor está diante de uma oportunidade de venda excepcional. Porém, a cotação exibida na tela não é necessariamente o preço líquido recebido na fazenda. O resultado depende da praça, da distância até o frigorífico, da categoria do animal, do acabamento, do rendimento, dos descontos, do prazo de pagamento e do custo acumulado durante o período de engorda.
Também é necessário separar o indicador físico do mercado futuro. O primeiro representa uma referência de negócios e condições correntes; o segundo incorpora expectativas, risco, liquidez, juros e projeções para uma data posterior. A diferença entre os dois valores pode ser uma oportunidade de proteção, mas não deve ser interpretada automaticamente como lucro.
Para a Safra 2026/27, o desafio é transformar uma referência favorável em margem efetiva. Isso exige conhecer o custo por arroba, organizar os lotes, acompanhar a base regional e definir com antecedência qual parte da produção será vendida no mercado físico e qual parte poderá ser protegida.
Indicador físico, contratos futuros e diferença de base
O Indicador Esalq/B3 de R$ 390,85 por arroba funciona como uma referência importante para o mercado, mas não representa todos os negócios realizados no país. A pecuária brasileira é formada por diferentes regiões, sistemas produtivos, padrões de animais e compradores. Por isso, a mesma data pode apresentar preços distintos em São Paulo, Paraná, Goiás, Mato Grosso do Sul, Pará, Rondônia e outras praças.
Na tabela da Scot Consultoria baseada no relatório de 4 de novembro, o boi gordo à vista bruto foi indicado em R$ 383,00/@ em Barretos, R$ 376,00/@ no Triângulo Mineiro, R$ 368,00/@ em Goiânia, R$ 378,00/@ em Dourados, R$ 397,00/@ no Paraná, R$ 380,00/@ em Paragominas e R$ 365,00/@ em Rondônia. Para 30 dias, as referências foram de R$ 387,00/@ em Barretos, R$ 380,00/@ no Triângulo, R$ 372,00/@ em Goiânia, R$ 382,00/@ em Dourados, R$ 397,00/@ no Paraná, R$ 380,00/@ em Paragominas e R$ 365,00/@ em Rondônia.
Esses números mostram por que o produtor não deve utilizar uma única cotação como se fosse universal. A base regional representa justamente a diferença entre a referência de mercado e o valor observado em determinada praça. Ela pode ser influenciada por oferta de animais terminados, escala dos frigoríficos, concorrência entre compradores, frete, qualidade do lote e condições de pagamento.
O mercado futuro também precisa ser interpretado com cautela. O contrato de dezembro a R$ 407,90/@ não significa que todos os animais entregues em dezembro receberão esse valor. O produtor precisa confrontar o contrato com o preço esperado na sua praça e estimar a base provável para o período de venda. Se a base regional se deteriorar, parte da diferença observada entre o futuro e o indicador pode desaparecer.
A consulta também registrou variações negativas nos vencimentos futuros considerados. Isso reforça que os preços podem oscilar mesmo quando permanecem em patamar elevado. Uma estratégia de proteção não deve depender da tentativa de acertar o topo do mercado, mas da necessidade de reduzir o risco de queda para uma parcela da produção.
A referência do boi China e a especificação do lote
A Scot Consultoria indicou o boi China a prazo em R$ 390,00/@ no estado de São Paulo, R$ 397,00/@ no Paraná, R$ 385,00/@ em Minas Gerais e Mato Grosso do Sul, R$ 375,00/@ em Goiás e Tocantins, R$ 380,00/@ no Pará e Espírito Santo e R$ 365,00/@ em Rondônia. Essas referências mostram que a remuneração pode mudar conforme a praça e o padrão de compra.
O produtor não deve considerar o boi China como uma categoria automática para qualquer animal. A possibilidade de receber uma referência diferenciada depende da idade, do acabamento, da cobertura de gordura, da conformidade do lote e dos critérios adotados pelo frigorífico. Um animal que não atende às especificações pode ser negociado em outra condição, mesmo que a fazenda esteja localizada em uma região com compradores habilitados.
A separação dos lotes antes da negociação ajuda a reduzir erros. Animais prontos devem ser avaliados individualmente ou por grupos homogêneos, considerando peso, acabamento, idade, rendimento esperado e histórico nutricional. Misturar animais muito diferentes pode reduzir a capacidade de negociação e gerar descontos.
O prazo de pagamento também entra no cálculo. Uma referência para pagamento em 30 dias não equivale ao mesmo valor à vista. O produtor precisa registrar o custo financeiro do prazo, além de descontos, impostos, frete e eventuais taxas. O preço bruto é apenas o primeiro componente da receita.
O rendimento de carcaça é igualmente relevante. Duas fazendas podem vender animais com peso vivo semelhante e obter receitas diferentes por causa de rendimento, acabamento e conformação. Por essa razão, a decisão comercial deve ser tomada com base no valor líquido por arroba produzida, e não apenas na cotação anunciada.
Custo por arroba e decisão de venda
A cotação de R$ 390,85/@ somente representa uma boa oportunidade se superar o custo total e remunerar o risco do sistema. O cálculo precisa incluir reposição, alimentação, pastagem, suplementação, sanidade, mão de obra, depreciação, manutenção, juros, frete e custo de oportunidade da terra e do capital.
No confinamento, a alimentação costuma ter grande peso no custo. Milho, silagem, farelos, núcleo mineral, transporte e perdas de cocho devem ser acompanhados diariamente. No sistema a pasto, a conta inclui formação e manutenção de pastagens, adubação, cercas, água, suplementação, controle de plantas daninhas e mão de obra. A comparação entre os sistemas precisa considerar ganho médio diário, tempo de permanência e risco climático.
O custo por arroba produzida não deve ser confundido com o preço de compra do animal. O pecuarista precisa somar o valor da reposição ao custo de ganho e dividir o investimento pelo número de arrobas acrescentadas. Quando o animal permanece mais tempo no sistema, o custo de manutenção pode consumir parte da valorização esperada.
A curva futura acima de R$ 400 pode ajudar o produtor a avaliar se vale manter o animal por mais tempo, mas essa decisão depende do custo diário. Se o animal já está pronto, a permanência pode elevar o risco de perder qualidade, aumentar o consumo e expor a fazenda a uma mudança de mercado. Se ainda há potencial de ganho, o cálculo deve comparar a receita adicional esperada com o custo adicional.
Uma alternativa é escalonar as vendas. Em vez de vender todo o lote em uma única data, o produtor pode distribuir os embarques conforme o grau de acabamento, a necessidade de caixa e as condições comerciais. Essa estratégia reduz a dependência de um único preço e permite aproveitar diferentes janelas de mercado.
Estratégias de proteção para a Safra 2026/27
A proteção parcial é uma das formas de reduzir a exposição a uma queda sem abandonar completamente a possibilidade de alta. O produtor pode definir um preço mínimo necessário para cobrir custos e compromissos, comparar esse valor com os contratos disponíveis e proteger somente a parcela compatível com o volume e o período de venda.
O primeiro passo é estimar a produção comercializável. O cálculo deve considerar quantos animais estarão prontos, quantas arrobas poderão ser entregues e em qual janela. Sem essa estimativa, o produtor corre o risco de proteger um volume superior ao que terá disponível ou de criar uma posição incompatível com a produção física.
O segundo passo é calcular a base regional. A referência de R$ 407,90/@ em dezembro precisa ser confrontada com o histórico e a expectativa da praça onde a fazenda vende. A distância até o frigorífico e o custo de transporte podem alterar a equivalência. O preço futuro não substitui a negociação física; ele funciona como instrumento de administração de risco.
O terceiro passo é dividir a decisão. Uma fazenda pode vender parte dos animais no mercado físico, proteger outra parte e manter um terceiro grupo para uma janela posterior. Essa divisão deve refletir o grau de acabamento, a capacidade de suporte, o fluxo de caixa e o risco tolerado pelo produtor.
O acompanhamento precisa continuar depois da contratação. A base pode mudar, o custo pode subir e o lote pode atrasar. Registros de peso, consumo, sanidade e evolução do acabamento ajudam a ajustar a estratégia. O produtor deve evitar decisões baseadas em rumores ou em uma única atualização de preço.
Visão do Especialista Sênior
“Eu considero o patamar atual uma oportunidade para revisar a gestão, não um convite para apostar tudo em uma única direção. Quando observo o indicador físico em R$ 390,85/@ e contratos futuros acima de R$ 400, a primeira pergunta que faço é quanto custa produzir cada arroba adicional e qual é a necessidade de caixa da propriedade.
Na minha experiência, muitos erros surgem quando o produtor compara o preço futuro com o custo antigo da fazenda. Reposição, alimentação, frete e juros mudam. Por isso, atualizo o custo por lote e separo os animais de acordo com acabamento, idade e destino comercial. Também calculo o preço líquido, descontando despesas e considerando o prazo de recebimento.
Minha recomendação é trabalhar com venda escalonada e proteção parcial quando a referência cobrir o custo e remunerar o risco. Não tento prever o topo. Prefiro estabelecer uma margem aceitável, proteger uma parcela e manter flexibilidade para o restante. A decisão precisa estar apoiada em produção física provável, base regional e capacidade financeira.
Continue com as notícias que estão puxando a atenção dos leitores
Também considero essencial avaliar o animal antes de decidir esperar. Um lote pronto pode perder eficiência se permanecer no sistema sem ganho proporcional. Em contrapartida, animais ainda em desenvolvimento podem justificar mais tempo, desde que o custo diário seja menor que a receita adicional esperada. A cotação é importante, mas o resultado nasce da combinação entre preço, desempenho e disciplina de gestão.
Opinião do Canal · Análise Global
A formação do preço da carne bovina brasileira está ligada à demanda internacional, ao câmbio, à sanidade, à disponibilidade de carne e às condições de comércio entre países. A abertura de mercados pode favorecer animais dentro de padrões específicos, mas não elimina riscos de barreiras sanitárias, desaceleração econômica ou aumento de fretes. A competitividade dependerá da capacidade de produzir carcaças aceitas pelos compradores com custo controlado, regularidade e conformidade.
Opinião do Canal · Análise Nacional
No Brasil, não existe uma única arroba válida para todas as fazendas. As referências de São Paulo, Paraná, Goiás, Mato Grosso do Sul, Pará e Rondônia mostram como a base regional interfere na receita. O produtor deve negociar por categoria e padrão, comparar preço bruto e líquido e acompanhar o custo por arroba. Uma referência acima de R$ 390 pode ser positiva, mas só se transformar em margem depois de considerar frete, prazo, descontos, rendimento e custo de permanência.
“
❓ Perguntas Frequentes (FAQ)
: Qual foi o valor do Indicador do Boi Gordo Esalq/B3?
: O indicador foi informado em R$ 390,85 por arroba em 4 de novembro de 2026, com variação positiva de 0,22%.
: Quanto marcou o contrato de dezembro de 2026 na B3?
: A cotação consultada para dezembro de 2026 foi de R$ 407,90 por arroba.
: O preço futuro acima de R$ 400 garante lucro?
: Não. O resultado depende de custo total, base regional, frete, rendimento, padrão dos animais, descontos e prazo de pagamento.
: Qual foi a referência à vista em Barretos?
: A Scot Consultoria indicou R$ 383,00/@ à vista bruto em Barretos, com referência baseada no relatório de 4 de novembro de 2026.
: Como decidir entre vender e esperar?
: Compare o preço líquido com o custo por arroba, avalie o acabamento, o custo diário de permanência, a necessidade de caixa e a possibilidade de proteção parcial.
Conclusão & Ação Prática no Campo
O mercado do boi gordo apresenta referências firmes, com o indicador físico em R$ 390,85/@ e contratos futuros acima de R$ 400 em parte dos vencimentos consultados. Essa combinação cria espaço para planejamento, mas não elimina a necessidade de calcular custo, base regional e preço líquido.
Para a Safra 2026/27, a estratégia mais prudente é organizar os lotes, escalonar vendas e proteger parte da produção quando a cotação cobrir o custo e remunerar o risco. A decisão deve considerar o animal real, a praça real e o caixa real da fazenda.
👉 Entre no Grupo de Notícias do Agro no WhatsApp: Clique aqui para participar
Fonte
Scot Consultoria — Mercado futuro e Scot Consultoria — Boi gordo